小微金融服务市场迈向30万亿蓝海 机遇、挑战与差异化破局之道
一、市场空间:从20万亿到30万亿的跨越
小微企业金融服务市场呈现出爆发式增长态势。根据多家权威机构预测,中国小微金融服务市场规模将在未来五年内达到20万亿元至30万亿元。这一数字背后,是超过1.5亿户小微经营主体的旺盛需求,以及政策端、技术端和需求端三重因素的共振。
从政策端看,监管层持续引导金融机构“敢贷、愿贷、能贷、会贷”,普惠小微贷款余额已连续多年保持20%以上的增速。从技术端看,大数据、人工智能和区块链技术的成熟,让批量化、低成本获客与风控成为可能。从需求端看,小微企业在GDP贡献、就业吸纳和创新活力上的地位日益凸显,其金融需求已从简单的存贷汇延伸至供应链金融、财富管理、保险保障等综合服务。
二、竞争格局:群雄逐鹿与鸿沟并存
当前,小微金融市场已形成多层次竞争格局。国有大行凭借资金成本和网点优势,通过“普惠金融事业部”模式快速下沉;股份制银行和城商行深耕区域特色,以灵活性和行业专长取胜;互联网银行和金融科技平台则依托流量、数据和技术,主打线上化、纯信用、分钟级放款。融资担保公司、小贷公司和保理公司等类金融机构也在细分领域占据一席之地。
市场渗透率与满意度之间仍存在鸿沟。数据显示,超过60%的小微企业仍面临“首贷难”和“转贷贵”问题;单户授信1000万元以下的小微贷款中,信用贷款占比不足20%;不同行业、不同区域的服务覆盖极不均衡。这恰恰说明,20万亿至30万亿的市场规模并非唾手可得,而是需要跨越“最后一公里”的系统性创新。
三、核心痛点:为何小微金融仍是世界级难题
- 信息不对称与数据孤岛:小微企业经营数据分散在税务、工商、水电、物流等不同主体,金融机构难以获取完整、实时的经营画像。部分企业财务不规范,进一步加剧了风控难度。
- 成本收益失衡:传统信贷模式下,单户获客、调查和贷后管理成本高达数千元,而小微户均贷款仅几十万元,规模效应难以发挥。
- 生命周期风险:我国小微企业平均寿命约3年,经营波动大,抗周期能力弱。传统抵押担保方式与小微“轻资产”特征错配。
- 产品同质化:多数机构仍以“抵押+保证”为主,缺乏基于交易场景和行业特征的定制化产品。
四、创新路径:技术驱动的差异化破局
1. 从“单点数据”到“全景画像”
头部机构正通过接入税务、发票、支付、ERP等多维数据,构建“替代性信用评分”。例如,某互联网银行利用小微商户的收单流水,实现“310”模式(3分钟申请、1秒放款、0人工干预),将不良率控制在1%以内。
2. 从“主体信用”到“交易信用”
供应链金融成为关键突破口。借助核心企业的应付账款和区块链确权凭证,上游小微供应商可快速获得低成本融资。2023年,全国供应链票据和标准化票据规模已突破万亿元。
3. 从“人海战术”到“智能风控”
机器学习模型替代人工审批,图神经网络识别关联欺诈,动态额度调整和智能催收显著降低运营成本。部分银行已将单户服务成本从2000元压降至200元以下。
4. 从“信贷工厂”到“生态平台”
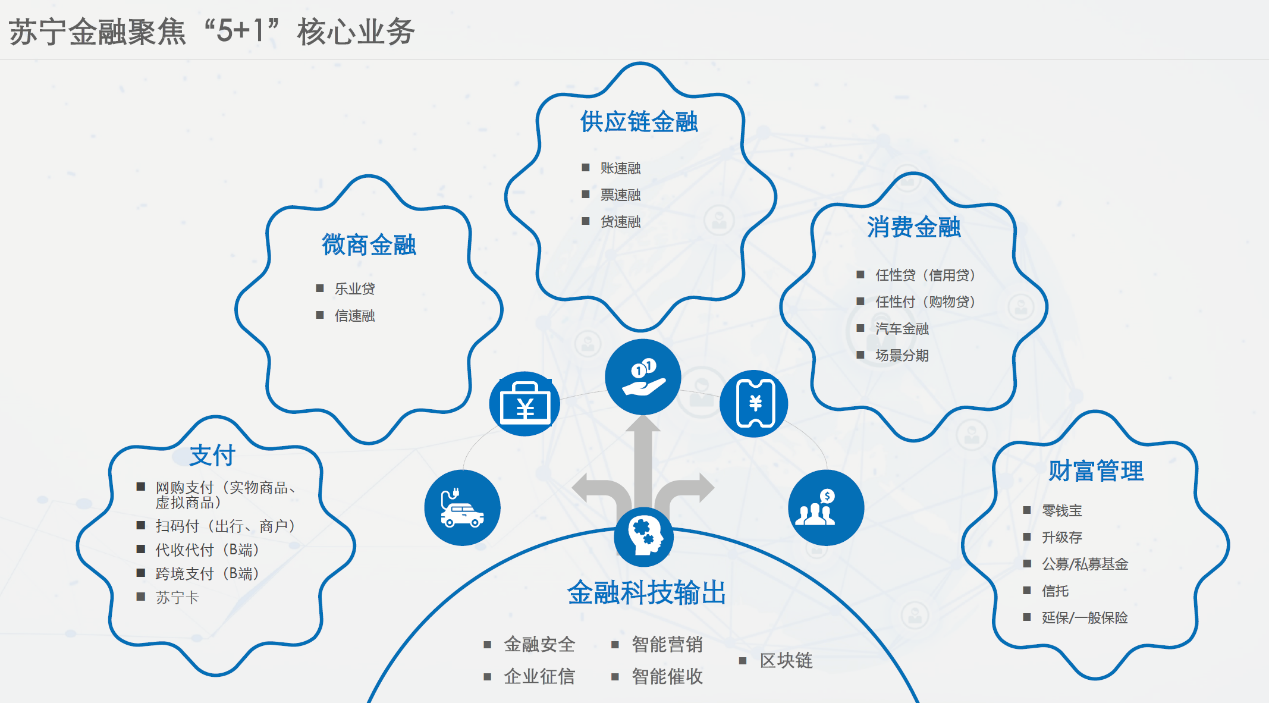
领先机构正在打造“金融+非金融”综合服务。除了贷款,还提供财税培训、法律咨询、数字化管理工具和保险保障。这种生态粘性既能降低获客成本,又能提升客户生命周期价值。
五、政策协同:让“敢贷”与“会贷”形成闭环
要释放20万亿至30万亿的市场潜力,政策与市场需双轮驱动。一方面,进一步健全政府性融资担保体系和风险补偿基金,提高不良容忍度;另一方面,推动信用信息共享平台建设,打通“银政企”数据壁垒。应鼓励差异化监管,对互联网银行的远程开户、联合贷款等创新给予适度容错空间。针对专精特新、绿色低碳、乡村振兴等重点领域,可设立专项再贷款和贴息工具,引导资金精准滴灌。
六、未来展望与行动建议
面对30万亿的蓝海,不同类型的机构应扬长避短,走出差异化道路:
- 大型银行:继续下沉,聚焦“首贷户”和信用贷款,做大规模与成本的平衡;
- 中小银行:立足本地产业,做深行业细分,打造“小微专科银行”;
- 金融科技平台:发挥数据和算法优势,以SaaS或API模式向传统机构输出技术与风控能力;
- 非银机构:在融资租赁、保理、供应链票据等细分赛道筑牢护城河。
小微金融不是纯粹的商业命题,更是社会工程。只有让资金真正流向实体经济的毛细血管,才能实现市场规模的可持续增长。一个充满活力、风险可控、服务多元的小微金融生态,将是中国经济高质量发展的基石。未来已来,唯有主动求变者,方能穿越周期,共享蓝海。
如若转载,请注明出处:http://www.nxmjjddjfwzx.com/product/38.html
更新时间:2026-10-03 22:18:10